Cotidiano
Seis cuidados jurídicos para proteger o produtor diante de perdas com o El Niño
Revisão de contratos, seguros, garantias e documentos pode ajudar o produtor a comprovar prejuízos e negociar dívidas diante de uma eventual quebra de safra.
BATANEWS/OPR
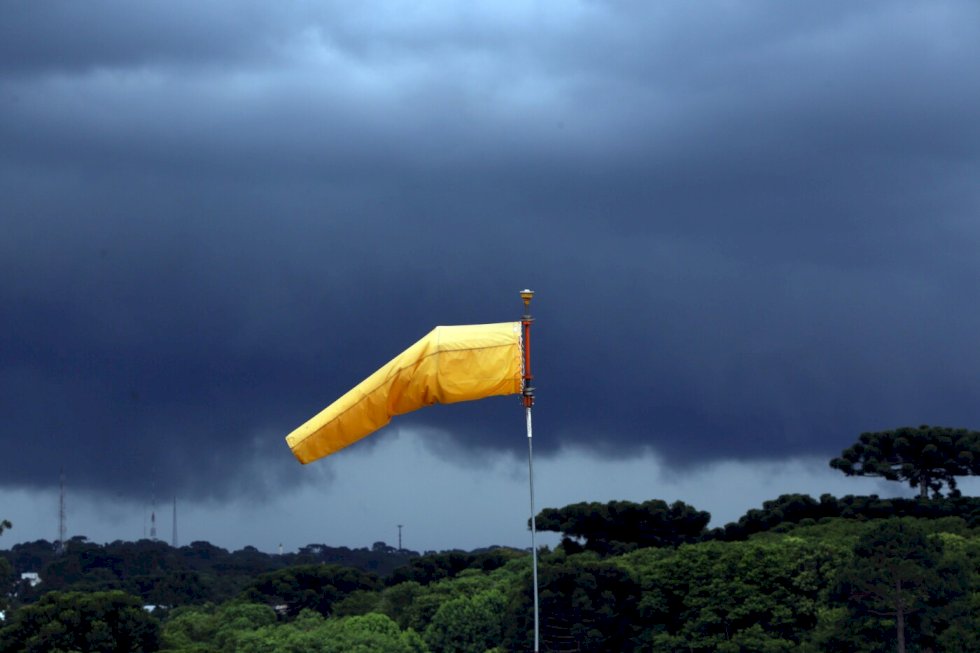
A possibilidade de perdas provocadas pelo El Niño coloca contratos de crédito, seguros e capacidade de pagamento entre os pontos que exigem atenção do produtor rural antes de uma eventual quebra de safra. Além do impacto agronômico, uma frustração de produção pode comprometer o fluxo de caixa e dificultar o cumprimento de obrigações financeiras.
Nesse cenário, a preparação jurídica pode fazer diferença. A orientação de especialistas é revisar contratos, verificar as proteções disponíveis e organizar previamente os documentos capazes de comprovar tanto a perda na lavoura quanto seus efeitos sobre a capacidade de pagamento.
O terceiro boletim do Painel El Niño 2026-2027, divulgado pelo INPE e outros órgãos federais, aponta probabilidade superior a 90% de ocorrência de um evento muito forte entre setembro e novembro. Alterações nas chuvas e nas temperaturas podem afetar produção e colheita, além de elevar custos e reduzir o faturamento.
Para o advogado Gustavo Poli, a prevenção precisa acompanhar o planejamento da safra. “A prevenção é fundamental porque, diante de uma eventual frustração de safra, não basta alegar que houve um evento climático. O produtor precisa estar preparado para comprovar tecnicamente o prejuízo e demonstrar a relação entre a perda e a dificuldade de pagamento”, explica.
1. Mapear o crédito
O primeiro passo é levantar todas as operações de crédito rural e verificar as condições de cada contrato. Isso inclui datas de vencimento, períodos de carência, encargos, possibilidades de alongamento e situações que possam provocar o vencimento antecipado da dívida.
Ter essas informações reunidas antes de uma dificuldade financeira permite ao produtor conhecer as obrigações que podem ser afetadas por uma eventual redução de receita e avaliar antecipadamente as alternativas previstas para cada operação.
2. Revisar as garantias
As garantias vinculadas aos contratos também precisam ser analisadas. Hipotecas, alienações fiduciárias, avais, outras garantias pessoais e garantias de safra podem ter condições específicas que devem ser conhecidas pelo produtor.
A revisão deve incluir ainda cláusulas de cross-default, que podem estabelecer que o descumprimento de determinada obrigação provoque o vencimento antecipado de outras.
3. Conferir seguros
Outro cuidado é verificar quais mecanismos de proteção estão efetivamente disponíveis para a safra. O produtor deve analisar cobertura, vigência e requisitos para acionar o seguro agrícola privado ou o Programa de Garantia da Atividade Agropecuária (Proagro).
Quando a lavoura já está em andamento, também é necessário observar os prazos de contratação ou adesão e as condições aplicáveis. A existência de uma perda climática, por si só, não significa que uma proteção possa ser contratada posteriormente para cobrir a safra.
4. Documentar a produção
A comprovação do prejuízo é outro ponto central. Laudos agronômicos, registros meteorológicos, dados de produtividade, notas fiscais de insumos e documentos financeiros podem ajudar a demonstrar a extensão da perda e seus efeitos sobre a capacidade de pagamento.
A documentação deve ser organizada antes de surgir uma dificuldade financeira, justamente para estabelecer a relação entre o evento climático, a redução da produção e o impacto sobre o caixa. “É preciso demonstrar que o evento climático efetivamente provocou a perda e comprometeu temporariamente a capacidade de pagamento. Por isso, a documentação deve ser organizada antes mesmo de surgir uma dificuldade financeira”, afirma Poli.
5. Conhecer as alternativas
Diante de uma eventual perda, o produtor também precisa verificar quais mecanismos podem ser utilizados para tratar a dívida. O Manual de Crédito Rural (MCR) prevê possibilidade de prorrogação em situações como frustração de safra provocada por fatores adversos.
A aplicação, porém, depende dos requisitos de cada operação, da comprovação da dificuldade temporária de pagamento e da avaliação, pela instituição financeira, da necessidade de prorrogação e da capacidade de pagamento do produtor.
Também existem mecanismos específicos, como os previstos na MP nº 1.376/2026, que autoriza a criação de linhas de crédito para composição de determinadas dívidas rurais. A medida contempla situações de perdas em safras anteriores e está sujeita a critérios e prazos próprios. Por isso, seu alcance precisa ser analisado caso a caso e não deve ser automaticamente associado a eventuais perdas provocadas pelo El Niño nos próximos meses.
6. Antecipar a negociação
O sexto cuidado é não esperar o vencimento da dívida para procurar o banco. Ao identificar sinais de dificuldade financeira, a recomendação é iniciar a conversa antecipadamente, levando contratos e fluxo de caixa já analisados.
A eventual renegociação também precisa ser examinada pelo custo total, e não apenas pelo valor da parcela. Uma prestação menor pode estar acompanhada de juros e encargos maiores, prazo mais longo, novas garantias ou outras obrigações. “Não é recomendável aceitar uma renegociação apenas porque o vencimento está próximo ou porque essa foi a primeira proposta apresentada pelo banco. É importante analisar a operação individualmente e verificar se a nova condição realmente representa uma solução sustentável para a atividade rural”, orienta a advogada Ana Carolina Zuccato.
Prevenção começa antes da perda
Para a advogada, a organização jurídica deve fazer parte da gestão de risco da propriedade, assim como o planejamento agronômico e financeiro.
A antecipação não elimina o impacto de uma eventual quebra de safra, mas pode evitar que o produtor chegue à negociação sem informações e documentos necessários para demonstrar sua situação. “A prevenção jurídica não elimina o risco climático, mas pode reduzir seus impactos financeiros.
O produtor que conhece seus contratos, mantém a documentação atualizada e entende as alternativas disponíveis consegue agir com mais segurança diante de uma eventual perda de safra”, ressalta Ana Carolina.
LEIA MAIS


PRIMEIRA PÁGINA


