Agronegócios
Produção mundial de trigo cai 3% e estoques brasileiros recuam para 1,8 milhão de toneladas
USDA projeta consumo global de 824 milhões de toneladas e reduz a estimativa de exportações russas de 43 milhões para 40 milhões. No Brasil, safra prevista de 5,8 milhões não cobre metade da demanda interna.
BATANEWS/OPR
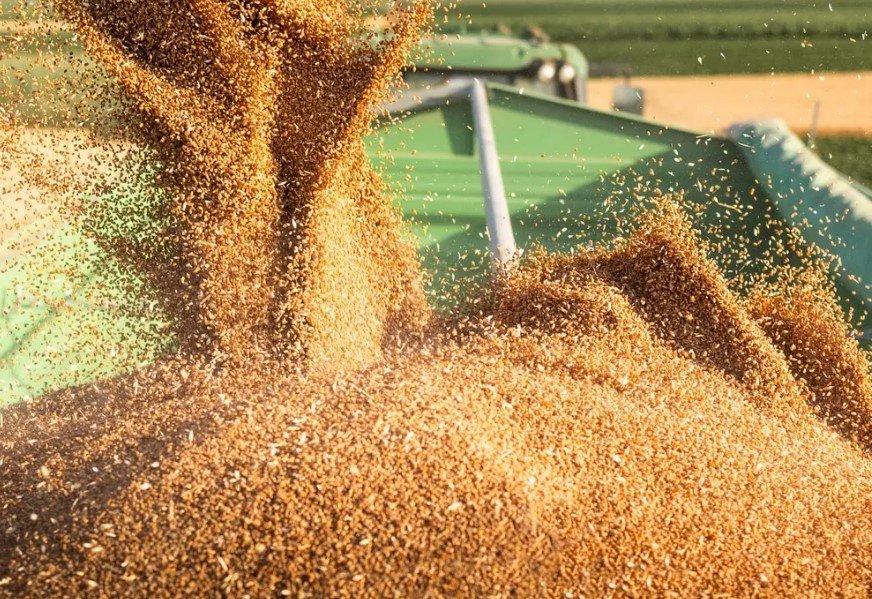
A produção mundial de trigo deve cair de 844 milhões para 822 milhões de toneladas na safra 2026/27, enquanto o consumo global aumenta de 818 milhões para 824 milhões de toneladas. A combinação reduz os estoques finais projetados de 282 milhões para 276 milhões de toneladas. Os dados fazem parte do relatório de outubro Radar Agro – USDA/WASDE Grãos, elaborado pela Consultoria Agro do Itaú BBA com base nas estimativas do Departamento de Agricultura dos Estados Unidos (USDA).
Apesar da queda de 3% na produção, o balanço mundial não indica uma situação de escassez imediata. A relação entre estoques e consumo permanece em 34%, mesmo patamar da temporada anterior, sustentada pelo volume acumulado de estoques iniciais, que subiu de 260 milhões para 282 milhões de toneladas.
A principal mudança está na distribuição da oferta. O USDA reduziu a estimativa de produção da União Europeia de 134 milhões para 133 milhões de toneladas e a do Brasil de 6 milhões para 5,8 milhões. Também revisou para baixo as exportações russas, de 43 milhões para 40 milhões de toneladas. Ao mesmo tempo, elevou a projeção de consumo mundial de 822 milhões para 824 milhões de toneladas em relação ao relatório de setembro.
Esse conjunto de revisões torna a disponibilidade exportável dos principais fornecedores uma variável relevante para os preços e para o abastecimento dos países importadores.
Rússia reduz exportações projetadas
A produção russa foi mantida em 88 milhões de toneladas, mas a estimativa de exportações caiu de 43 milhões para 40 milhões. O volume projetado para 2026/27 é 16,7% inferior às 48 milhões de toneladas estimadas para 2025/26.
Os estoques finais russos aumentaram de 16,1 milhões para 19,1 milhões de toneladas, e a relação estoque/consumo subiu de 19,1% para 23,5%. Os números indicam que o corte das exportações previsto pelo USDA não está associado, no balanço de outubro, a uma nova redução da produção. A projeção combina oferta doméstica de 88 milhões de toneladas com menor volume destinado ao comércio externo.
Como a Rússia é um dos principais fornecedores internacionais de trigo, a redução das exportações previstas pode alterar a distribuição dos embarques entre as origens. O efeito sobre os preços, entretanto, dependerá da disponibilidade de outros exportadores, das condições comerciais e da demanda dos países importadores.
União Europeia perde produção e estoques
A produção da União Europeia foi revisada de 133,8 milhões para 133 milhões de toneladas. Na comparação anual, o volume representa redução de 8,4% em relação às 145,1 milhões estimadas para 2025/26.
O consumo doméstico foi elevado de 114,8 milhões para 115,8 milhões de toneladas, com o uso para ração passando de 51 milhões para 52 milhões. As exportações foram mantidas em 31 milhões de toneladas, enquanto os estoques finais recuaram de 13,5 milhões para 11,7 milhões.
A relação estoque/consumo caiu de 9,3% para 8%. Essa redução combina uma safra menor, consumo maior e diminuição dos estoques finais, deixando a disponibilidade europeia relativamente mais ajustada do que no relatório anterior.
O quadro é diferente do observado na China, onde a produção permanece elevada e os estoques finais estão projetados em 119,2 milhões de toneladas. A relação estoque/consumo chinesa recua de 80,7% para 79,5%, mas continua muito superior à de outros grandes mercados.
Na Índia, a produção foi mantida em 121 milhões de toneladas, com consumo doméstico de 111,4 milhões e estoques finais de 29,5 milhões. As exportações estão projetadas em 2 milhões de toneladas. Esses números mostram que a disponibilidade doméstica é relevante, mas o volume efetivamente destinado ao comércio externo também depende das políticas de abastecimento de cada país.
Brasil depende das importações
O USDA reduziu a estimativa de produção brasileira de trigo de 6 milhões para 5,8 milhões de toneladas. A previsão representa queda de 3,3% em relação ao relatório de setembro e de 26,3% frente às 7,9 milhões de toneladas estimadas para 2025/26.
A área colhida foi projetada em 2 milhões de hectares, redução de 2,5% em relação à estimativa anterior. A produtividade permaneceu em 3 toneladas por hectare, embora a projeção seja inferior às 3,2 toneladas registradas em 2024/25.
As importações foram mantidas em 7,5 milhões de toneladas, enquanto o consumo doméstico permaneceu em 12,3 milhões. As exportações estão estimadas em 1,9 milhão de toneladas, e os estoques finais caíram de 2 milhões para 1,8 milhão de toneladas.
A relação estoque/consumo foi revisada de 14,2% para 12,8%. O indicador é inferior aos 19,1% projetados para 2024/25 e mostra uma redução da disponibilidade relativa ao consumo.
O balanço evidencia a dependência brasileira do mercado externo para complementar o abastecimento. Com produção de 5,8 milhões de toneladas e consumo de 12,3 milhões, o país precisa recorrer às importações para atender à demanda doméstica. A projeção de 7,5 milhões de toneladas importadas permanece inalterada, mesmo diante da redução da safra nacional.
Para moinhos e indústrias de alimentos, a composição do custo de aquisição depende não apenas da cotação internacional, mas também do câmbio, do frete, dos custos portuários e da disponibilidade de trigo nos fornecedores regionais. A Argentina é particularmente relevante para o abastecimento brasileiro por sua proximidade geográfica e participação no comércio regional.
Argentina amplia exportações, mas reduz estoques
A produção argentina foi mantida em 21,5 milhões de toneladas, volume 22,9% inferior às 27,9 milhões estimadas para 2025/26. As exportações, por outro lado, foram elevadas de 15,5 milhões para 16 milhões de toneladas.
A revisão aumenta a disponibilidade prevista para o comércio externo, mas reduz os estoques finais de 2,4 milhões para 1,9 milhão de toneladas. A relação estoque/consumo caiu de 10,3% para 8%.
A combinação de exportações maiores e estoques menores merece atenção do mercado brasileiro. Embora a Argentina permaneça como fornecedor regional importante, o volume disponível ao longo da temporada dependerá da confirmação da produção e do ritmo das vendas externas.
Outros exportadores também apresentam redução de oferta. O Canadá teve a produção revisada de 36 milhões para 36,5 milhões de toneladas, mas o volume continua 10% abaixo das 40,6 milhões estimadas para 2025/26. Na Austrália, a produção projetada caiu de 36 milhões para 31 milhões, redução anual de 14%. A Ucrânia, por sua vez, teve a produção elevada para 26 milhões de toneladas, enquanto as exportações foram mantidas em 22 milhões.
Nos Estados Unidos, a produção permaneceu em 41,7 milhões de toneladas, mas as exportações foram reduzidas de 21,1 milhões para 20,4 milhões. Os estoques finais subiram de 19,5 milhões para 20,1 milhões de toneladas, e a relação estoque/consumo passou de 38,2% para 39,8%.
Mercado mais sensível à oferta exportável
O balanço de outubro aponta redução da produção global e crescimento do consumo, mas os estoques finais continuam elevados em termos históricos relativos ao uso mundial, com relação estoque/consumo de 34%. A principal questão não é apenas quanto trigo será produzido, mas quanto estará efetivamente disponível para exportação e em quais origens.
Para o Brasil, a queda da produção nacional para 5,8 milhões de toneladas e a redução dos estoques finais para 1,8 milhão reforçam a dependência das importações. A disponibilidade argentina, a redução das exportações russas e a situação dos estoques europeus são variáveis relevantes para acompanhar o custo de abastecimento.
O relatório não permite concluir, isoladamente, que haverá alta sustentada dos preços. O comportamento das cotações dependerá da evolução da oferta exportável, do ritmo de compras dos importadores, das condições logísticas e do câmbio.
LEIA MAIS


PRIMEIRA PÁGINA