Agronegócios
Aquecimento do mercado de insumos agropecuários impulsiona fusões e aquisições
Faturamento do setor de distribuição de insumos aumentou 10,5% em 2024, atingindo cerca de R$ 167 bilhões, segundo dados da Andav; estimativa da Redirection International aponta crescimento real de 8% ao ano até 2028.Compartilhe: Clique para compartilhar no Facebook(abre em nova janela) Facebook Clique para compartilhar no WhatsApp(abre em nova janela) WhatsApp Clique para compartilhar no LinkedIn(abre em nova janela) LinkedIn Clique para compartilhar no Telegram(abre em nova janela) Telegram
BATANEWS/OPR
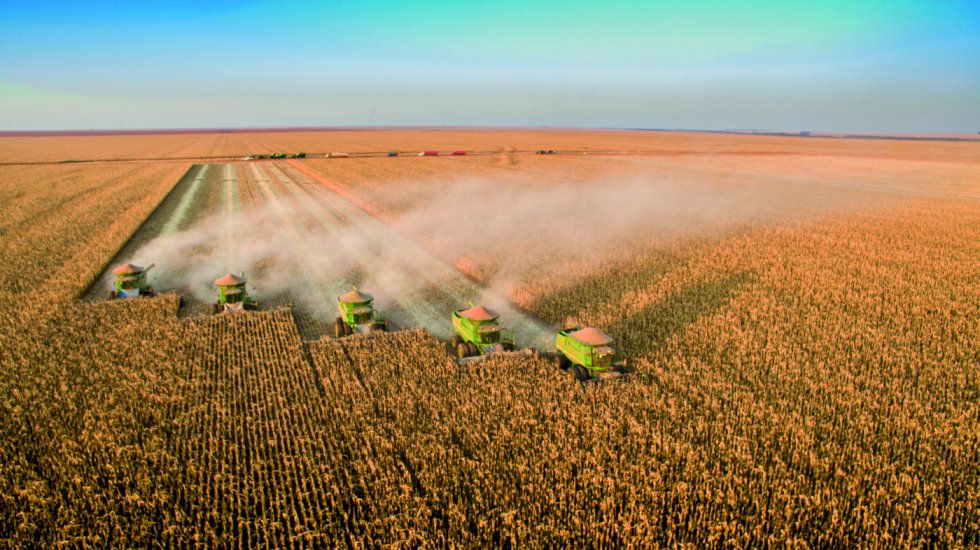
O crescimento do mercado brasileiro de distribuição de insumos agropecuários vem impulsionando as atividades de fusões e aquisições (M&A) no setor. É o que aponta um levantamento da Redirection International, assessoria especializada M&A, com base nas transações divulgadas ao mercado. O estudo também estima um crescimento nominal médio de 8% ao ano no segmento até 2028, a partir de uma modelagem econômica que considera os dados oficiais do setor e as variáveis macroeconômicas.
O panorama positivo do setor é impulsionado, em parte, pela expansão das redes de revendas, pelo crescimento da oferta de insumos especializados e pelas perspectivas favoráveis para o agronegócio brasileiro, sustentadas pelo aumento projetado da produção e da área plantada nos próximos anos. “Apesar dos desafios recentes, como o aumento de custos, juros elevados e a perda de confiança do mercado diante das recuperações judiciais de grandes players, o ciclo da pecuária começa a apresentar sinais claros de recuperação, tanto no crescimento orgânico quanto no crescimento inorgânico. Nossa avaliação é que o setor de distribuição e revendas de insumos agropecuários evitou uma crise generalizada, e o momento atual é de otimismo fundamentado', destaca o economista Vinícius Oliveira, sócio da Redirection International e responsável pelo estudo.
Nos últimos anos, o faturamento do setor deu um salto, passando de R$ 110 bilhões em 2018, para R$ 167 bilhões em 2024, segundo dados da Associação Nacional dos Distribuidores de Insumos Agrícolas e Veterinários (Andav), crescimento médio de 7,2% no período. O segmento é composto por todos os produtos, materiais e serviços necessários para a produção agropecuária e conta com uma cadeia consolidada de distribuição e revendas composta por distribuidores regionais, cooperativas e grandes grupos nacionais.
As operações de M&A no setor de agronegócio mais que dobraram nos últimos dois anos, passando de 5 em 2023, para 12 em 2024. Vinicius Oliveira explica que o aumento de fusões e aquisições neste segmento se deve também à consolidação do mercado que historicamente era bastante pulverizado. O levantamento da Redirection International identificou uma crescente atuação de grupos capitalizados nas transações de M&A nos últimos anos, além da movimentação de fabricantes globais de insumos como, por exemplo, a Syngenta e a Bunge, e de fundos de private equity que buscam expandir a atuação no mercado nacional.
“Enxergamos que M&A segue como um caminho estratégico fundamental para as empresas do setor que buscarão ampliar sua capacidade regional, assistência técnica e atendimento personalizado por meio de aquisições, bem como realizar verticalizações focadas. Essas estratégias permitem agregar novas competências, diversificar portfólios de produtos e serviços, otimizar canais de distribuição, aumentar receitas, reduzir custos médios e mitigar índices de inadimplência', afirma Vinicius Oliveira;
Ele recorda que uma das transações mapeadas pela Redirection International foi a aquisição da distribuidora Produtécnica pela Syngenta no ano passado, o que ampliou a participação da multinacional no mercado interno. Já em 2025, a Alvorada, investida da Kinea, uma das maiores varejistas de produtos agropecuários do Brasil, comprou a Casa da Ração para expandir sua capilaridade e crescer em novos estados.
Oliveira destaca que com as recentes recuperações judiciais, empresas também têm identificado oportunidades para operações mais enxutas e com forte posicionamento regional, assim como as próprias indústrias, a fim de conquistarem um espaço antes ocupado por grandes players. “Para os investidores, este é um momento que exige seletividade e foco estratégico. Empresas com caixa sólido, governança robusta e modelos de negócios ágeis permanecem atrativas, especialmente em um cenário de valuations mais conservadores e com restrições ao ritmo de consolidação observado nos últimos anos. Por isso, há sinais de que o mercado possa passar por um certo rearranjo nos próximos anos', complementa.
LEIA MAIS


PRIMEIRA PÁGINA