Agronegócios
Reforma Tributária exige planejamento dos frigoríficos para 2027
Encontro promovido pelo Sindifrigo e pelo Fukui Rebouças Advogados abordou impactos das mudanças nos custos, créditos fiscais e capital de giro das indústrias.
BATANEWS/OPR
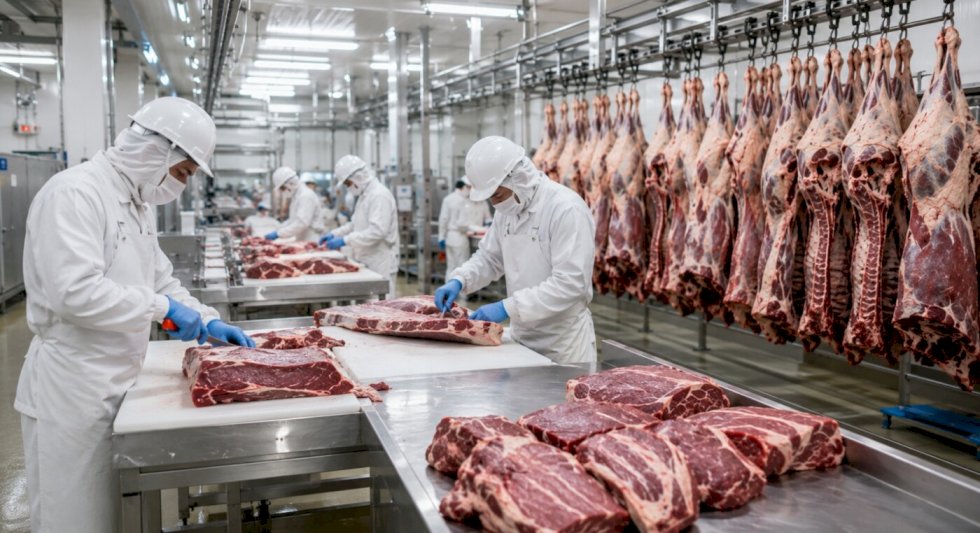
O Sindicato das Indústrias de Frigoríficos de Mato Grosso (Sindifrigo) e o escritório Fukui Rebouças Advogados realizaram, em 12 de novembro, o encontro on-line “Reforma Tributária: Seu frigorífico está preparado?'. A palestra foi conduzida pela advogada Daniele Fukui Rebouças, mestre em Direito Tributário, e abordou os impactos das mudanças tributárias nas diferentes etapas da operação frigorífica, desde a compra de gado até a comercialização de carnes no mercado interno e nas exportações.
Durante o encontro, foram apresentados aspectos que podem alterar os custos e as margens das indústrias. Na aquisição de bovinos, por exemplo, o perfil tributário do fornecedor influencia o aproveitamento de créditos fiscais. Dessa forma, dois lotes comprados pelo mesmo preço podem apresentar custos líquidos diferentes, conforme os créditos que a empresa tenha direito de utilizar.
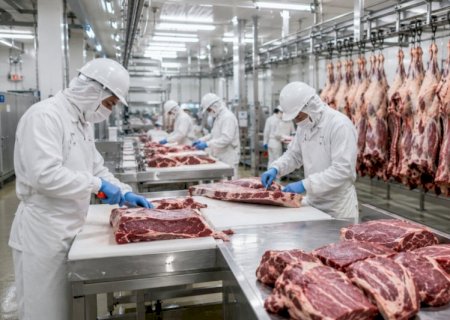
Na comercialização, a composição dos produtos também interfere nos resultados. Indústrias que realizam desossa e comercializam cortes e subprodutos podem ter projeções de custos e margens diferentes daquelas que vendem carcaças.
A recuperação de créditos tributários nas exportações foi outro tema abordado. As operações de exportação são imunes ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS), com manutenção dos créditos relativos às aquisições, conforme as condições previstas em lei.
Quando há acúmulo de saldo credor, o prazo para recuperação dos valores pode afetar o capital de giro das empresas. A palestra também tratou das condições para que os pedidos de ressarcimento sejam analisados em prazos menores.
Outro mecanismo discutido foi o split payment, sistema que prevê a separação do valor dos tributos no momento da liquidação financeira das operações. Sua implementação exigirá das empresas processos de conciliação entre notas fiscais, pagamentos e créditos tributários.
No caso das indústrias instaladas em Mato Grosso, também foram abordados os efeitos da redução da base de cálculo do ICMS em operações internas e dos incentivos fiscais do Programa de Desenvolvimento Industrial e Comercial de Mato Grosso (PRODEIC), conforme o enquadramento de cada empresa durante a transição para o IBS.
O encontro também abordou mudanças previstas para 2027. Na véspera da palestra, a Receita Federal apresentou um programa de conformidade para o período e anunciou a intenção do governo de encaminhar ao Congresso Nacional uma proposta de apuração opcional da CBS.
A proposta prevê a possibilidade de recolhimento inicial com base em créditos estimados, com ajuste no mês seguinte. A medida ainda depende de aprovação legislativa.
O calendário da Reforma Tributária prevê a substituição do PIS e da Cofins pela CBS em 2027. A alíquota de referência ainda será definida pelo Senado Federal. O Tribunal de Contas da União (TCU) encaminhou ao Senado um cálculo de 11,3% para essa alíquota.
Em 12 de novembro, o Comitê Gestor do IBS informou que seu Conselho Superior aprovou ajustes na segunda versão do regulamento do imposto e prorrogou o prazo da Declaração de Regimes Específicos (DeRE). A Receita Federal também prevê disponibilizar a todos os contribuintes, ainda em novembro, o ambiente piloto de apuração assistida.
Ao final da palestra, a orientação apresentada foi que as equipes de compras, fiscal, comercial e financeiro utilizem os dados das próprias operações para projetar custos e resultados durante a transição tributária. Entre os pontos destacados estão o custo líquido de aquisição do gado, as margens por produto e o intervalo entre o pagamento aos fornecedores, o recebimento dos clientes e a recuperação de créditos tributários.
Essas informações podem auxiliar as indústrias na revisão de preços, contratos e necessidades de capital de giro diante das mudanças no sistema tributário.
LEIA MAIS



PRIMEIRA PÁGINA